In Breve
- Qual è il calo delle vendite di condizionatori nel primo semestre 2026?
- Le vendite hanno registrato una contrazione di circa 150.000 unità rispetto al 2025.
- Qual è il fatturato del mercato dei condizionatori nel primo semestre 2026?
- Il fatturato ha superato 1,2 miliardi di euro.
- Quali sistemi di condizionamento hanno mostrato un incremento?
- I multisplit con produzione di acqua calda sanitaria hanno aumentato del 25,5% a volume.
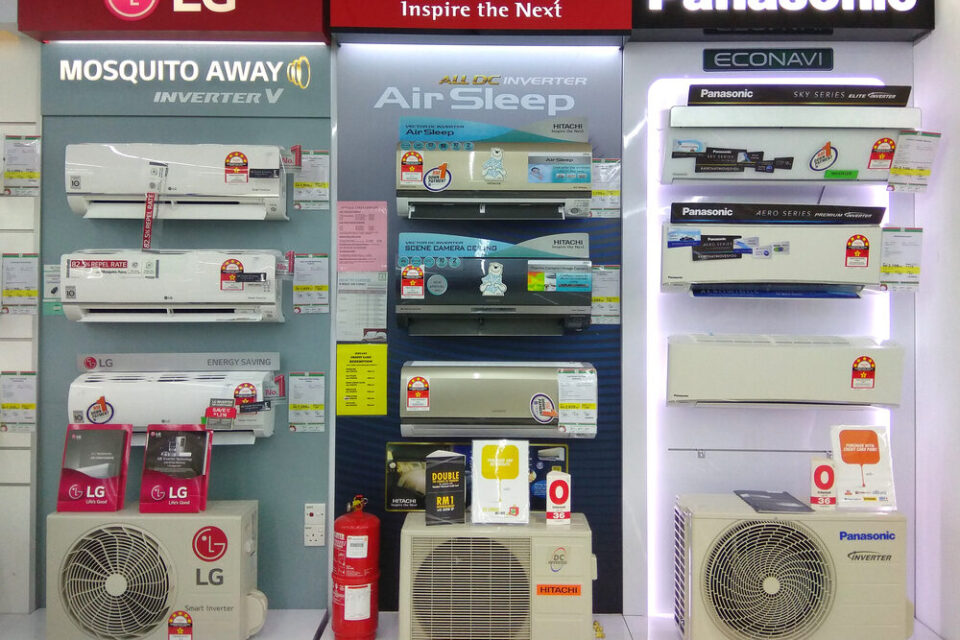
Il mercato dei condizionatori in Italia ha mostrato segnali di contrazione nel primo semestre del 2026. Le vendite di sistemi mono e multisplit hanno registrato una flessione significativa, con circa 150.000 unità in meno rispetto allo stesso periodo del 2025. Nella prima metà dell’anno, sono state vendute circa 1,65 milioni di unità, generando un fatturato di poco superiore a 1,2 miliardi di euro. In totale, il primo semestre si chiude con una flessione dello 0,6%, con un fatturato complessivo di 1,79 miliardi di euro.
Analizzando i dati, i sistemi monosplit hanno mostrato un calo del 9,8% in volume e del 7,8% in valore. I multisplit, invece, hanno registrato una flessione del 5,5% a volume e del 6,9% a valore. Tuttavia, un aspetto interessante è rappresentato dai multisplit con produzione di acqua calda sanitaria, che hanno visto un incremento del 25,5% in volume e del 14,4% in valore.
L’associazione dei costruttori di sistemi di climatizzazione ha sottolineato che l’acquisto di un climatizzatore è spesso impulsivo e fortemente influenzato dalle condizioni meteorologiche. La domanda è stata debole all’inizio dell’anno, mentre il caldo intenso è arrivato solo nella seconda metà di giugno, quando la rilevazione semestrale era già in chiusura. Questo ha portato a una ripresa degli ordini e al riassortimento della distribuzione tra fine giugno e luglio, lasciando intravedere un possibile recupero nel terzo trimestre.
Alcuni fattori hanno contribuito a questa situazione, tra cui il confronto con un 2025 particolarmente dinamico, il livello delle scorte residue nella filiera, la prudenza della distribuzione e l’incertezza economica delle famiglie, aggravata dal costo dell’energia. Nonostante la diminuzione del valore complessivo, questa è risultata più contenuta rispetto alla contrazione dei volumi, suggerendo uno spostamento della domanda verso soluzioni tecnologicamente più avanzate e a maggiore valore aggiunto.
Infine, le pompe di calore aria-acqua e tecnologie affini, sebbene rappresentino mercati di dimensioni contenute, mostrano segnali di vitalità e prospettive di sviluppo autonome rispetto agli incentivi straordinari che avevano sostenuto il settore in anni precedenti.