In Breve
- Quali sono le cause della crisi dell'industria siderurgica canadese?
- La crisi è causata dai dazi imposti dagli Stati Uniti e dalle contromisure adottate dal Canada.
- Come ha reagito il Canada ai dazi statunitensi?
- Il Canada ha attivato contromisure su oltre 300 prodotti, raddoppiando le tariffe fino al 50%.
- Qual è l'impatto sui produttori canadesi?
- I produttori canadesi, come Algoma, hanno registrato cali significativi nella produzione e nelle esportazioni.
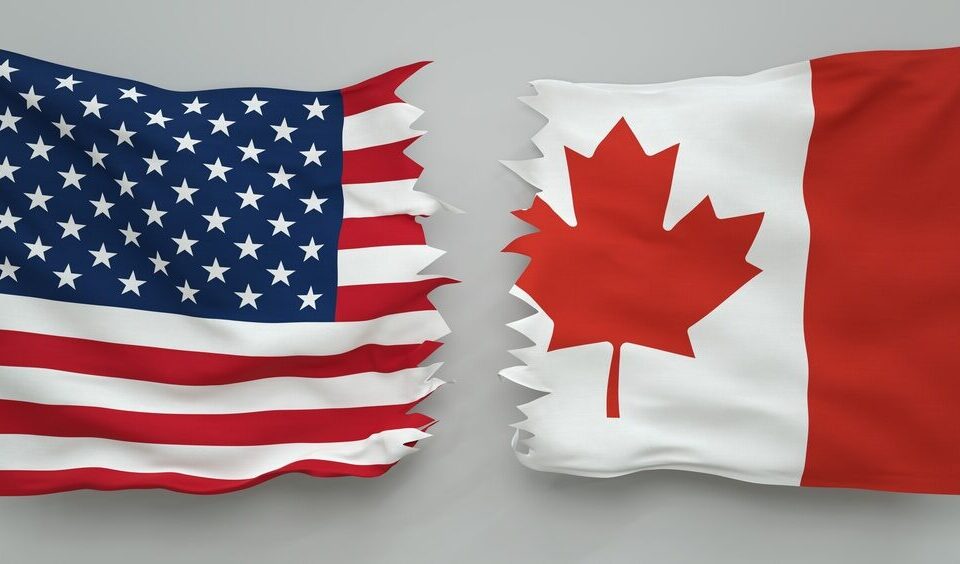
L’acciaio si è rivelato il principale fattore di tensione nei rapporti commerciali tra Stati Uniti e Canada, in particolare durante i negoziati per il rinnovo dell’UMSCA. La situazione ha portato a misure tariffarie e contro-dazi, con il Canada che ha attivato, dall’8 settembre, contromisure su oltre 300 prodotti derivati dall’acciaio e dall’alluminio, raddoppiando le tariffe fino al 50%.
A un anno dall’introduzione della Section 232, che ha portato a dazi del 50% sulle importazioni di acciaio negli Stati Uniti, l’industria siderurgica canadese mostra segni di forte sofferenza. La produzione d’acciaio in Canada è scesa del 15% a maggio 2026 rispetto all’anno precedente, con un calo progressivo annuo del 14%. Le esportazioni verso gli Stati Uniti hanno subito un crollo, con una diminuzione del 31% nel 2025 e un ulteriore calo del 55% nei primi tre mesi del 2026, fattori che hanno contribuito in modo determinante alla contrazione produttiva.
Tra le aziende più colpite, Algoma, con una produzione di 2,2 milioni di tonnellate, è il principale responsabile del calo degli indici nazionali. Esponendosi per circa la metà dei suoi prodotti al mercato statunitense, Algoma ha anticipato la chiusura degli altiforni a gennaio e sta investendo circa 1 miliardo di dollari canadesi in impianti a forno elettrico. L’azienda prevede un Ebitda negativo nel 2026, dopo aver registrato un Ebitda adjusted negativo di circa 450 milioni al 31 marzo. Inoltre, il titolo ha perso circa il 30% del suo valore da maggio dell’anno scorso, con una previsione di ritorno al breakeven nel 2027 grazie all’avvio dei nuovi impianti.
Anche altri produttori di vergella e tondo, come Ivaco e la divisione canadese di Gerdau Nord America, stanno affrontando difficoltà. Tuttavia, alcuni gruppi riescono a resistere grazie alla natura dei mercati di destinazione finale e alle politiche di Buy Canadian introdotte dal governo a metà dicembre. Ad esempio, l’acciaieria di ArcelorMittal a Montreal, specializzata in prodotti lunghi per edilizia e infrastrutture del Canada orientale, è rimasta sostanzialmente indenne, sebbene abbia chiuso un laminatoio a giugno per concentrare la produzione in un unico hub. Il direttore finanziario Genuino Christino ha dichiarato che i dazi statunitensi costano al gruppo 150 milioni di dollari a trimestre.
Dofasco ha registrato un progresso del 3% su base annua, grazie ad accordi di fornitura a lungo termine per i distretti automobilistici dell’Ontario. Lo stabilimento Lake Erie di Stelco, rilevato da Cleveland Cliffs, ha orientato la sua produzione verso il mercato interno per colmare il vuoto d’offerta lasciato dalla riduzione delle importazioni statunitensi, rinunciando però agli alti margini precedenti, il che ha contribuito a una maggiore volatilità e pressione sulla marginalità del gruppo americano.
Le nuove stratificazioni e vincoli, già in parte varati e in parte attesi a partire dal 2027, potrebbero aggravare ulteriormente la situazione del settore siderurgico canadese.