In Breve
- Qual è l'impatto della chiusura dello Stretto di Hormuz sul mercato del jet fuel?
- Ha costretto l'Europa a riorganizzare le importazioni, aumentando le forniture da Stati Uniti e Nigeria.
- Quali sono le nuove fonti di approvvigionamento per l'Europa?
- Le nuove fonti principali sono gli Stati Uniti e la Nigeria, in particolare grazie alla raffineria Dangote.
- Come sono cambiati i prezzi del jet fuel e del diesel?
- Il prezzo del jet fuel ha superato i 1.300 dollari per tonnellata, mentre il prezzo del diesel ha superato quello del jet fuel per la prima volta in oltre un anno.
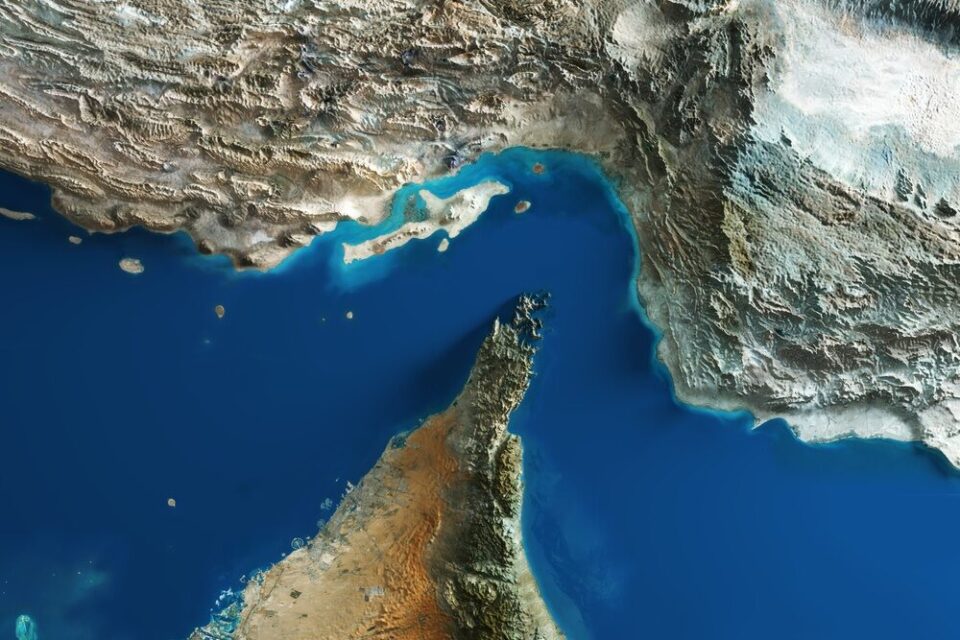
La recente chiusura dello Stretto di Hormuz ha avuto un impatto significativo sul mercato europeo del jet fuel, costringendo i paesi europei a riorganizzare le loro fonti di approvvigionamento. Con l’interruzione dei flussi tradizionali, l’Europa ha dovuto cercare fornitori alternativi, principalmente negli Stati Uniti e in Nigeria.
A partire dal 28 febbraio, la raffineria nigeriana Dangote ha incrementato la produzione, aggiungendo circa 40.000 barili al giorno destinati al mercato europeo rispetto allo stesso periodo dell’anno precedente. Le importazioni europee di carburante per aviazione sono aumentate da circa 612.000 barili al giorno a gennaio 2026 a 750.000 barili al giorno a giugno, mantenendo questo livello anche a luglio.
Prima della crisi, l’Europa importava tra 550.000 e 600.000 barili al giorno di jet fuel, di cui circa 300.000 provenivano dal Medio Oriente attraverso lo Stretto di Hormuz. La chiusura dello stretto ha quindi sottratto al mercato europeo quasi 300.000 barili al giorno, costringendo a una rapida riconfigurazione delle rotte di approvvigionamento.
Nel mese di aprile, Stati Uniti e Nigeria hanno coperto quasi il 75% delle importazioni europee, equivalenti a circa 375.000 barili al giorno. Le esportazioni statunitensi di jet fuel hanno raggiunto circa 443.000 barili al giorno in agosto, avvicinandosi al record di 455.000 barili di maggio. Questo aumento ha reso la Nigeria un fornitore sempre più rilevante per l’Europa.
Tuttavia, la sostituzione dei volumi mediorientali non è avvenuta senza costi. Gli acquirenti in Europa, Asia e altrove si sono contesi le forniture disponibili, mentre le raffinerie europee hanno dovuto riallocare la produzione, con effetti visibili sul mercato dei prodotti distillati. Sebbene l’Europa abbia evitato una crisi acuta di jet fuel durante la stagione estiva, ha mostrato una crescente vulnerabilità sul diesel, le cui importazioni sono scese da 1,97 milioni di barili al giorno a gennaio a 1,56 milioni a luglio.
A metà agosto, il prezzo del diesel europeo ha superato quello del jet fuel per la prima volta in oltre un anno, segnalando un cambiamento nelle dinamiche di mercato. Le scorte di carburante per aviazione rimangono limitate: a luglio erano inferiori a 30 giorni di consumo e ad agosto le scorte dell’hub ARA risultavano circa il 39% sotto la media degli ultimi cinque anni.
Il prezzo del jet fuel ha superato i 1.300 dollari per tonnellata, con i prezzi a termine più elevati rispetto a un mese fa e ai livelli di aprile, influenzando i costi di approvvigionamento e i margini delle compagnie aeree. Se la chiusura dello Stretto di Hormuz dovesse protrarsi, la risposta del mercato potrebbe arrivare dal lato dell’offerta, con possibili tagli di capacità durante l’inverno, periodo in cui la domanda di trasporto aereo è tradizionalmente più debole.